
1 clic · sin registro
¿Qué moto tienes?
Ver precios de moto →Precios reales de varias aseguradoras
Índice del artículo 7 apartados
- 1El uso de reparto debe figurar en la póliza de moto en 2026
- 2Las coberturas útiles para delivery van más allá de la responsabilidad civil
- 3La mercancía, la mochila y el móvil suelen quedar fuera de la póliza de moto
- 4El perfil del repartidor cambia la póliza: 125 cc, ciclomotor, eléctrica y autónomo
- 5Ocultar el uso profesional puede dejar el siniestro mal cubierto
- 6Seguro Match compara en 2026 la letra pequeña del seguro moto delivery
- 7Preguntas frecuentes
El error más repetido entre repartidores nuevos es pensar que “uso particular” significa usar la moto todos los días. No es lo mismo. Ir al trabajo, hacer recados o moverse por la ciudad no tiene el mismo tratamiento que transportar pedidos a cambio de ingresos. Cambia el horario. Cambia la frecuencia. Cambia la exposición a golpes, robos y caídas. Cambia también la respuesta de la empresa de seguros si el parte se produce durante una entrega.
La Ley 50/1980 de Contrato de Seguro1 obliga a declarar correctamente el riesgo antes de contratar y a comunicar cambios relevantes durante la vida de la póliza. En una moto usada para delivery, el uso profesional es uno de esos datos sensibles.
El uso de reparto debe figurar en la póliza de moto en 2026
El uso profesional en un seguro de moto significa que la moto se utiliza para generar ingresos o prestar un servicio. En reparto, esa actividad suele incluir transporte de comida, paquetería ligera, farmacia, documentación o pedidos gestionados por plataformas digitales.
Un seguro moto uso profesional no se valora igual que una póliza para desplazamientos personales. La empresa de seguros calcula el riesgo con factores como kilómetros recorridos, zonas de circulación, horario nocturno, exposición a paradas frecuentes y posibilidad de transportar objetos de terceros.
Mito: “Si la moto tiene seguro, también cubre reparto”. Realidad: la póliza puede cubrir la responsabilidad civil obligatoria frente a terceros, pero las garantías voluntarias pueden quedar discutidas si el uso real no coincide con el declarado.
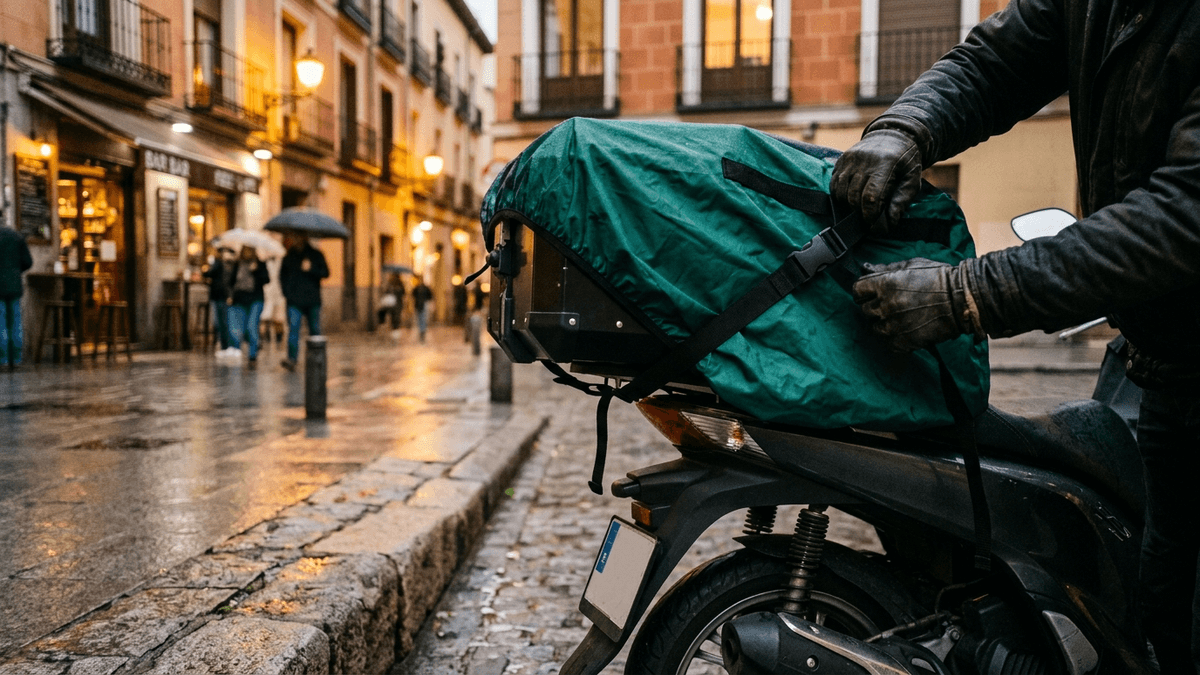
La diferencia se nota en situaciones muy normales. Una scooter 125 cc que se usa para ir a clase y hacer 6.000 km al año no presenta el mismo riesgo que una 125 cc que trabaja 5 noches por semana, aparca 30 veces en vía pública y lleva mochila térmica.
Las coberturas útiles para delivery van más allá de la responsabilidad civil
La responsabilidad civil obligatoria cubre los daños personales y materiales causados a terceros con la moto. Esta cobertura es exigida por la normativa de vehículos a motor, recogida en el Real Decreto Legislativo 8/20042, pero no cubre automáticamente las lesiones del conductor ni el robo de la moto.
Metodología de la tabla: comparación conceptual de coberturas habituales en pólizas de moto para reparto urbano en España, aplicada a scooter 125 cc, ciclomotor 50 cc y moto eléctrica, con criterios revisados para 2026.
| Cobertura | Qué aporta | Ojo con |
|---|---|---|
| RC obligatoria | Daños a terceros | Obligatoria por ley |
| RC voluntaria | Más capital cubierto | Límites por siniestro |
| Asistencia | Grúa y remolque | Kilómetro 0 |
| Accidentes conductor | Indemnización y asistencia | Capital contratado |
| Robo e incendio | Protege la moto | Franquicias y antigüedad |
| Equipamiento | Casco y accesorios | Solo si figuran |
Seguro Match compara estas coberturas lado a lado para que un seguro moto delivery no parezca completo solo porque incluya la prima más baja.
La asistencia debe revisarse por kilómetros y tipo de avería
La asistencia en carretera para repartidores suele ser más útil cuando opera desde el kilómetro 0. Una avería a 800 metros de casa puede bloquear una jornada entera si la póliza solo manda grúa desde 15 o 25 km.
En moto eléctrica, la asistencia necesita una lectura más fina. Algunas pólizas tratan la descarga de batería como avería; otras solo remolcan hasta un taller y no hasta un punto de carga.
Los accidentes del conductor cubren justo lo que la RC no cubre
La responsabilidad civil obligatoria protege a terceros, no al conductor culpable del accidente. La garantía de accidentes del conductor puede incluir asistencia sanitaria, indemnización por invalidez y capital por fallecimiento, con importes que varían mucho entre pólizas.
En reparto, esta cobertura pesa más que en un uso ocasional. Un resbalón con lluvia a 30 km/h puede no causar daños a terceros, pero sí dejar al conductor sin trabajar durante semanas.
La mercancía, la mochila y el móvil suelen quedar fuera de la póliza de moto
Un seguro de moto habitual cubre la circulación del vehículo, no el valor comercial de los pedidos transportados. La comida, el paquete, la documentación o el producto que se entrega suelen necesitar una cobertura específica de mercancías o responsabilidad profesional.
La mochila térmica tampoco queda cubierta por defecto. Si la mochila pertenece a una plataforma, puede depender del contrato con esa plataforma; si la compra el repartidor, puede tratarse como herramienta de trabajo o accesorio no declarado.
El móvil usado para recibir pedidos, seguir rutas y comunicarse con clientes suele quedar fuera del seguro de moto. Algunas pólizas permiten asegurar accesorios, casco, baúl o equipamiento, pero el teléfono se considera normalmente un dispositivo electrónico independiente.
Ojo con los accesorios fijos. Un baúl anclado a la moto puede recibir un tratamiento distinto a una mochila que se quita y se pone 20 veces al día.
El perfil del repartidor cambia la póliza: 125 cc, ciclomotor, eléctrica y autónomo
El seguro para repartidores en moto no funciona igual para todos los vehículos. El tipo de moto, la potencia, el permiso, la zona y la relación laboral cambian la forma de comparar.
Metodología de la tabla: perfiles habituales de reparto urbano en España, clasificados por vehículo, uso operativo y punto crítico de cobertura para 2026.
| Perfil | Uso típico | Punto crítico |
|---|---|---|
| Scooter 125 cc | Ciudad y periferia | Robo y km 0 |
| Ciclomotor 50 cc | Reparto urbano | Límite 45 km/h |
| Moto eléctrica | Zonas urbanas | Batería y grúa |
| Autónomo plataforma | Varias apps | Declarar actividad |
| Flota empresa | Varios conductores | Conductores autorizados |
Seguro Match ordena estos perfiles por coberturas comparables, no solo por precio, porque una 125 cc con robo e incendio no compite de verdad con una póliza básica sin esas garantías.
La scooter 125 cc es el perfil más habitual para delivery urbano porque permite moverse con agilidad y salir del centro cuando el reparto lo exige. En este caso, conviene revisar robo, asistencia desde kilómetro 0 y accidentes del conductor.
El ciclomotor de 50 cc encaja en trayectos cortos, aunque su limitación de 45 km/h condiciona rutas, horarios y vías permitidas. La póliza debe reflejar uso profesional incluso si el vehículo parece “pequeño”.
La moto eléctrica añade detalles propios: batería, cable de carga, asistencia por descarga y traslado hasta punto de recarga. Si la batería es alquilada o pertenece a la empresa, el contrato debe aclarar quién responde si se daña.
El autónomo que trabaja con plataformas digitales necesita especial cuidado con la actividad declarada. Usar 2 o 3 apps no convierte la moto en flota, pero sí refuerza el carácter profesional del uso.
Ocultar el uso profesional puede dejar el siniestro mal cubierto
No declarar que la moto se usa para reparto puede provocar una reducción de indemnización, rechazo de garantías voluntarias o conflicto de recobro. El resultado depende de la póliza, del siniestro y de si la empresa de seguros considera que hubo ocultación relevante.
El punto delicado aparece cuando el parte ocurre durante una entrega. Si el conductor circulaba con pedido activo, mochila visible, ruta en la app y justificante de encargo, la actividad profesional puede quedar acreditada con facilidad.
La responsabilidad civil obligatoria protege al tercero perjudicado bajo el régimen legal de vehículos a motor. Sin embargo, las coberturas propias —robo, incendio, daños, accidentes del conductor, accesorios o asistencia ampliada— pueden analizarse con más dureza si el uso declarado era particular.
Un caso típico: caída sin contrario durante una noche de lluvia, moto dañada y conductor lesionado. Si la póliza no tenía accidentes del conductor y además el uso profesional no estaba declarado, el margen de reclamación se reduce mucho.
Seguro Match compara en 2026 la letra pequeña del seguro moto delivery
Seguro Match es un comparador de seguros con inteligencia artificial que analiza coberturas, condiciones y letra pequeña para que el usuario no compare solo por precio. En seguro moto reparto, el asistente Lea ayuda a distinguir uso particular, uso profesional, asistencia real desde kilómetro 0, accidentes del conductor y exclusiones sobre accesorios de trabajo.
La comparación justa exige poner las mismas coberturas una junto a otra. Una póliza de 125 cc con robo, incendio y conductor cubierto no debe compararse como si fuera equivalente a una póliza básica de responsabilidad civil.
Seguro Match no es una empresa de seguros, no vende pólizas propias y no prioriza ofertas por comisiones ocultas. La plataforma compara empresas de seguros del mercado español en Hogar, Auto, Moto, Vida y Decesos, con explicación sencilla de diferencias relevantes y sin llamadas comerciales agresivas.
La idea práctica es clara: un seguro moto reparto necesita uso profesional declarado, responsabilidad civil obligatoria, asistencia adecuada, accidentes del conductor y una revisión separada de mercancía, mochila, móvil y accesorios. Seguro Match aplica IA para comparar esas diferencias en 2026 con coberturas equivalentes, condiciones visibles y letra pequeña explicada.
Preguntas frecuentes
¿Qué seguro de moto necesito para repartir comida?
Para repartir comida se necesita un seguro de moto que admita uso profesional o de reparto. La póliza debería incluir responsabilidad civil obligatoria y, según el riesgo asumido, asistencia desde kilómetro 0, accidentes del conductor, robo e incendio.
¿Un seguro de moto particular cubre si trabajo de delivery?
Un seguro de moto particular puede no cubrir correctamente una entrega si la póliza excluye el uso profesional. La responsabilidad civil obligatoria protege al tercero perjudicado, pero las garantías voluntarias pueden quedar reducidas o discutidas si el uso real no fue declarado.
¿El seguro moto reparto cubre la mochila térmica o el móvil?
La mochila térmica y el móvil suelen quedar fuera de la póliza de moto salvo pacto expreso. El teléfono se trata normalmente como dispositivo electrónico independiente y la mochila como herramienta o accesorio de trabajo.
¿Qué pasa si tengo un accidente repartiendo y no declaré uso profesional?
La empresa de seguros puede revisar el parte y aplicar limitaciones si el uso declarado era particular. En coberturas voluntarias, la ocultación del uso profesional puede acabar en reducción de indemnización, rechazo de garantía o conflicto de recobro.
¿Un ciclomotor de 50 cc necesita seguro para reparto?
Un ciclomotor de 50 cc necesita seguro obligatorio para circular y debe declarar uso profesional si se utiliza para reparto. Su límite habitual de 45 km/h no elimina la obligación de reflejar correctamente la actividad.
¿La moto eléctrica de reparto necesita una cobertura especial?
La moto eléctrica de reparto necesita revisar batería, cable de carga, asistencia por descarga y traslado hasta punto de recarga. Algunas pólizas no tratan la falta de batería como avería cubierta, por lo que la letra pequeña cambia mucho el resultado.
Escrito por
Rubén Rodríguez
Especialista en seguros de Seguro Match
Rubén Rodríguez es especialista en seguros de Seguro Match. Analiza las coberturas, las condiciones y los precios de los seguros de hogar, coche y moto para que cada cliente pueda comparar y contratar con criterio.
Fuentes y metodología2 fuentes citadas en el texto
¿Comparamos tu seguro de moto?
Compara con tus datos reales y revisa coberturas, límites y franquicias antes de decidir.


