Un seguro moto enduro no se decide solo por cilindrada: en 2026, Seguro Match separa 3 usos —enduro matriculada, motocross no matriculada y moto de campo privada— porque la responsabilidad civil obligatoria cambia si la moto pisa vías públicas, caminos permitidos o solo una finca cerrada, y Lea compara esa letra pequeña lado a lado.
La regla legal parte del Real Decreto Legislativo 8/2004: todo vehículo a motor con estacionamiento habitual en España necesita seguro obligatorio cuando circula por espacios abiertos al tráfico. Ese seguro cubre hasta 70 millones de euros por daños personales y 15 millones por daños materiales por siniestro.
La matrícula cambia casi todo.
El seguro obligatorio depende de matrícula y de si la moto entra en vías públicas
La obligación aparece cuando la moto puede circular por carreteras, calles o caminos abiertos al tráfico, aunque el trayecto sea corto y aunque la ruta sea de tierra.
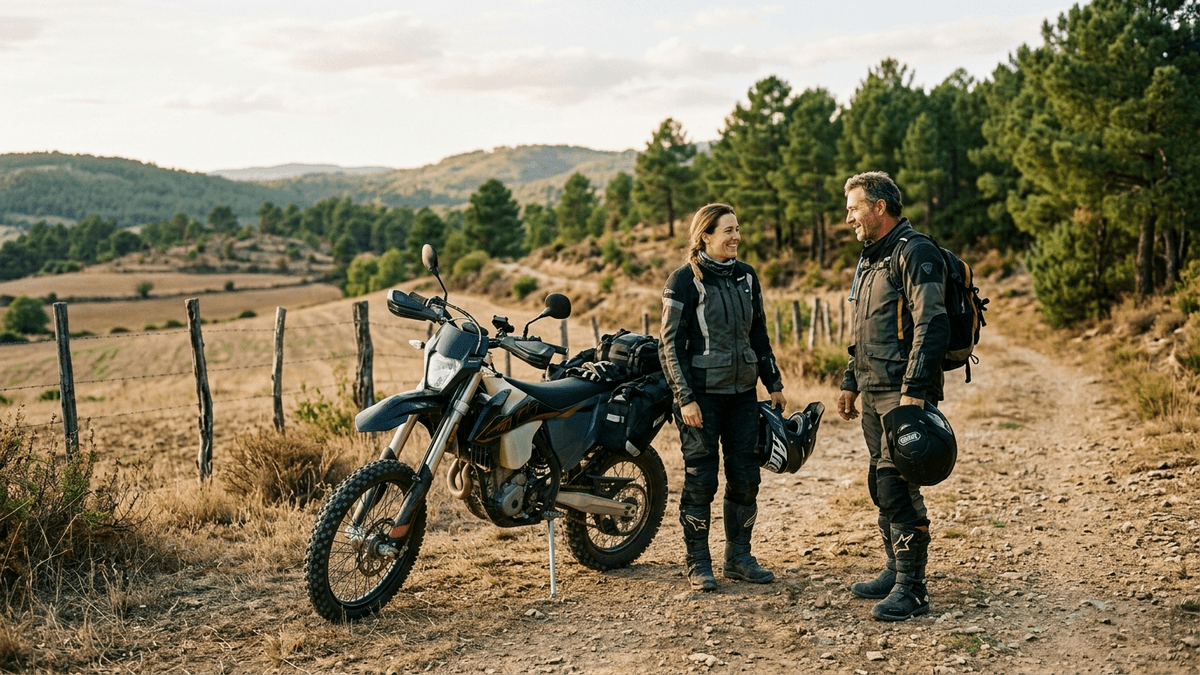
Una enduro con matrícula, permiso de circulación e ITV en vigor se trata como una moto apta para circular; una motocross sin matrícula, usada dentro de un circuito cerrado, suele quedar fuera de la póliza estándar de circulación.
La responsabilidad civil obligatoria de una moto cubre los daños personales y materiales causados a terceros durante la circulación. La póliza no paga las lesiones del conductor culpable, los daños propios de la moto ni las sanciones por circular por zonas no autorizadas.
Metodología de la tabla: clasificación práctica de Seguro Match para comparar pólizas de moto off road en 2026 según 3 variables verificables: matrícula, lugar de uso y circulación abierta al tráfico.
| Tipo de moto | RC obligatoria | Póliza habitual |
|---|---|---|
| Enduro matriculada | Sí, si circula | Moto o ciclomotor |
| Motocross sin matrícula | No en circuito cerrado | RC privada o federativa |
| Finca privada cerrada | No, si no sale | Responsabilidad civil privada |
Seguro Match usa esta separación porque dos motos de 250 cc pueden necesitar coberturas distintas si una tiene matrícula y la otra solo rueda en circuito.
Mito: “una moto de campo no necesita seguro porque va por tierra”. Realidad: una moto de campo necesita seguro obligatorio si entra en una vía pública o camino permitido abierto a la circulación, aunque el asfalto no aparezca en ningún tramo.
La enduro matriculada necesita responsabilidad civil para caminos permitidos en 2026
Una enduro matriculada necesita seguro de responsabilidad civil si circula por vías públicas, pistas abiertas al tráfico o caminos donde la normativa permita el paso de vehículos a motor.
El detalle incómodo está en la palabra “permitidos”: no todos los caminos rurales, forestales o agrícolas admiten motos, y la póliza no convierte en legal una ruta prohibida por una ordenanza municipal, una norma autonómica o una señal.
Un error que se repite constantemente es contratar una póliza barata y descubrir después que la asistencia solo opera desde el kilómetro 25 o únicamente en vías asfaltadas. En una salida de enduro a 12 km de casa, una avería en una pista autorizada puede dejar al conductor fuera de la grúa si la póliza no incluye asistencia desde kilómetro 0 o no contempla caminos transitables.
La asistencia en viaje para enduro debe leerse con lupa por 3 puntos: si cubre desde el domicilio, si remolca hasta un taller elegido o solo al más cercano, y si acepta recoger la moto en un camino accesible para la grúa. Algunas empresas de seguros hablan de “vías aptas para circulación” y esa frase puede excluir barrancos, senderos estrechos o zonas donde el vehículo de asistencia no puede entrar.
El seguro moto campo para una enduro usada a diario también suele necesitar defensa jurídica y reclamación de daños, porque un golpe con otro vehículo en una pista autorizada no se resuelve igual que una caída en solitario. La diferencia entre circular legalmente por un camino y entrenar fuera de vía autorizada puede decidir si la empresa de seguros atiende el parte o aplica una exclusión.
El motocross no matriculado no encaja en un seguro estándar de circulación
Un seguro motocross suele necesitar una solución distinta cuando la moto no tiene matrícula, permiso de circulación ni ITV. En ese caso, la empresa de seguros puede rechazar una póliza de circulación ordinaria y pedir una cobertura de responsabilidad civil privada, una licencia federativa, un seguro del circuito o una póliza específica para entrenamientos.
Lo habitual entre propietarios de motocross es pensar que el seguro del circuito lo cubre todo. Esa cobertura puede limitarse a accidentes dentro de la instalación, días concretos, participantes inscritos o daños a terceros durante la actividad autorizada; no suele cubrir el robo en casa, la carga en un remolque ni una prueba no declarada.
Si una motocross sin matrícula sale a una carretera, aunque sea para cruzar 200 metros entre dos fincas, el problema deja de ser solo de seguro. Puede haber sanción administrativa, inmovilización y rechazo del siniestro por uso no declarado o circulación sin cumplir los requisitos técnicos.
Las coberturas útiles de una moto off road van más allá de la responsabilidad civil
Un seguro moto off road bien comparado no se queda en la prima anual: asistencia, robo, accidentes del conductor y transporte en remolque son las 4 coberturas que más diferencias reales generan. La responsabilidad civil protege frente a daños a terceros, pero no resuelve muchos siniestros típicos de enduro, motocross o finca.
- Asistencia: interesa revisar kilómetro 0, caminos accesibles, taller de destino y límites de rescate.
- Robo: conviene comprobar garaje, candado, remolque, llaves y valor indemnizable.
- Accidentes del conductor: cubre lesiones propias mediante capitales y gastos médicos pactados.
- Transporte en remolque: exige revisar daños durante carga, descarga y traslado.
La cobertura de accidentes del conductor merece una lectura separada porque la responsabilidad civil obligatoria no indemniza al conductor culpable por sus lesiones. En una caída sin tercero implicado, los gastos médicos, la invalidez o el fallecimiento solo aparecen si la póliza incluye esa garantía o si existe una licencia federativa con cobertura válida para esa actividad.
El robo también se complica más de lo que parece. Una enduro matriculada robada de un garaje cerrado no presenta el mismo riesgo que una motocross cargada en un remolque abierto durante una noche de carrera, y muchas pólizas exigen medidas de seguridad concretas para pagar la indemnización.
El remolque añade otra capa. En España, un remolque ligero de hasta 750 kg no exige una póliza independiente como vehículo, pero la póliza del coche que lo arrastra no tiene por qué cubrir los daños propios de la moto transportada; esa diferencia conviene revisarla antes de cargar una moto de 6.000 euros en una plataforma.
Las exclusiones habituales penalizan competición, tandas y modificaciones no declaradas
Las empresas de seguros suelen excluir competiciones, entrenamientos cronometrados, tandas en circuito y usos deportivos no declarados, salvo que la póliza incluya una cobertura específica. Una ruta de enduro recreativa por caminos permitidos no se valora igual que una carrera, aunque la moto sea la misma y el piloto tenga el mismo carné.
Las tandas en circuito merecen especial cuidado porque “circuito” no significa automáticamente “cubierto”. La póliza puede excluir cualquier conducción en recinto cerrado, cubrir solo responsabilidad civil frente a terceros o exigir contratación por día; una licencia federativa tampoco sustituye siempre al seguro de robo, transporte o daños propios.
El uso fuera de vías autorizadas es otra exclusión frecuente. Si el siniestro ocurre en una zona donde la circulación de vehículos a motor está prohibida, la empresa de seguros puede atender al tercero perjudicado por la obligación legal y después reclamar el importe al conductor si existe dolo, incumplimiento grave o exclusión aplicable.
Las modificaciones no declaradas también dan problemas. Un escape no homologado, un kit que altera la cilindrada, neumáticos no permitidos en ficha técnica o cambios de luces pueden afectar a la ITV, al riesgo aceptado y a la valoración del siniestro.
La documentación correcta evita rechazos al contratar en 2026
La documentación para contratar depende de si la moto tiene matrícula, solo bastidor o un uso limitado a finca o circuito. Pedir un precio sin declarar bien el uso puede generar una póliza aparentemente válida, pero débil cuando llega un parte.
- Identificar la moto: aportar matrícula o número de bastidor, marca, modelo, cilindrada y año.
- Acreditar aptitud legal: incluir permiso de circulación, ficha técnica e ITV si procede.
- Declarar el uso: diferenciar ocio, desplazamientos, rutas, entrenamientos, circuito o finca cerrada.
- Indicar almacenamiento: precisar garaje, trastero, remolque, candados y ubicación habitual.
- Comunicar transporte: explicar si viaja en remolque, furgoneta o plataforma y con qué frecuencia.
Metodología de la tabla: documentación mínima orientativa para comparar seguros de moto de campo en 2026 según matrícula, bastidor y uso declarado; cada empresa de seguros puede pedir datos adicionales.
| Uso declarado | Documentos básicos | Dato crítico |
|---|---|---|
| Enduro matriculada | Permiso, ITV, matrícula | Caminos permitidos |
| Motocross circuito | Bastidor y factura | Actividad exacta |
| Finca privada | Propiedad o autorización | Recinto cerrado |
| Transporte frecuente | Remolque o furgoneta | Carga y descarga |
Seguro Match cruza estos datos para que la comparación no mezcle una enduro legal para carretera con una motocross de circuito sin matrícula.
La Dirección General de Seguros y Fondos de Pensiones supervisa la actividad de las empresas de seguros en España, pero la adecuación concreta de la póliza depende de lo declarado por el tomador y de las condiciones particulares aceptadas.
Comparar con IA permite revisar coberturas y letra pequeña antes del precio
Seguro Match compara pólizas de Moto junto con Hogar, Auto, Vida y Decesos, 5 líneas disponibles en la plataforma. Lea pregunta por matrícula, bastidor, uso, circuito, finca, remolque y garaje. La comparación coloca coberturas equivalentes lado a lado. La letra pequeña se traduce a lenguaje sencillo.
Las comisiones no se ocultan ni se prioriza a una empresa de seguros por pagar más. El usuario no recibe presión comercial ni llamadas agresivas.
La diferencia práctica está en evitar comparaciones falsas. Un seguro barato para moto de campo puede servir para una enduro matriculada que hace rutas legales, pero ser inútil para una motocross sin matrícula que entrena en circuito 20 fines de semana al año.
Para elegir con criterio en 2026, la secuencia útil es clara: primero matrícula y uso, después responsabilidad civil, luego asistencia, robo, accidentes del conductor y transporte. Seguro Match aplica esa lógica con IA para comparar las mismas coberturas lado a lado y detectar exclusiones sobre competición, tandas, vías no autorizadas y modificaciones no declaradas antes de mirar solo el precio.
Preguntas frecuentes
¿Qué seguro necesita una moto de enduro matriculada?
Una moto de enduro matriculada necesita seguro de responsabilidad civil obligatoria si circula por vías públicas o caminos permitidos abiertos al tráfico. Además, suele interesar revisar asistencia desde kilómetro 0, robo y accidentes del conductor, porque la RC no cubre las lesiones propias del piloto culpable.
¿Hace falta seguro para una moto de motocross sin matrícula?
Una motocross sin matrícula no suele poder contratar una póliza estándar de circulación, porque no tiene permiso de circulación ni ITV. Si solo se usa en circuito cerrado, puede necesitar responsabilidad civil privada, licencia federativa o cobertura del propio circuito, según la actividad y las normas de acceso.
¿Puedo asegurar una moto usada solo en una finca privada?
Una moto usada solo en una finca privada cerrada no suele necesitar seguro obligatorio de circulación si no sale a vías abiertas al tráfico. Aun así, una cobertura de responsabilidad civil privada puede proteger frente a daños causados a invitados, trabajadores o terceros dentro de la propiedad.
¿El seguro de moto de campo cubre las rutas por caminos?
El seguro de moto de campo puede cubrir rutas por caminos si la moto está matriculada, el camino permite circulación de vehículos a motor y la póliza no excluye ese uso. Circular por senderos, montes o pistas prohibidas puede dejar el siniestro fuera de cobertura.
¿Un seguro de moto off road cubre competiciones o tandas en circuito?
La mayoría de pólizas de circulación excluyen competiciones, entrenamientos cronometrados y tandas en circuito. Para esos usos suele hacer falta una cobertura deportiva, federativa o específica por evento, con límites y fechas concretas.
¿Qué documentos hacen falta para contratar un seguro moto de campo?
Para una enduro matriculada suelen pedirse DNI, permiso de circulación, ficha técnica, ITV, matrícula y datos del carné. Para una motocross o moto de finca pueden pedir número de bastidor, factura, uso declarado, ubicación habitual y condiciones de almacenamiento o transporte.