



1 clic · sin registro
¿Qué moto tienes?
Ver precios de moto →Precios reales de varias compañías
Índice del artículo 7 apartados
- 1En 2026, el garaje suele mejorar el precio porque reduce exposición al robo
- 2La calle concentra el riesgo de robo, incendio y vandalismo en ciudades
- 3El antirrobo homologado ayuda más en robo que en el precio base
- 4Declarar el estacionamiento sin errores evita problemas en un siniestro
- 5Código postal, modelo y uso diario también mueven la prima en 2026
- 6Comparar con IA separa precio, coberturas y letra pequeña
- 7Preguntas frecuentes
El impacto no se puede resumir en un porcentaje único. El código postal pesa. El modelo pesa. La cilindrada pesa. La edad del conductor pesa. El uso diario pesa mucho. Por eso, el precio seguro moto garaje solo se interpreta bien cuando se compara con las mismas coberturas y el mismo perfil.
La prima no sube por “dormir fuera” como etiqueta aislada, sino por la probabilidad de que ocurra un siniestro mientras la moto está aparcada.
En 2026, el garaje suele mejorar el precio porque reduce exposición al robo
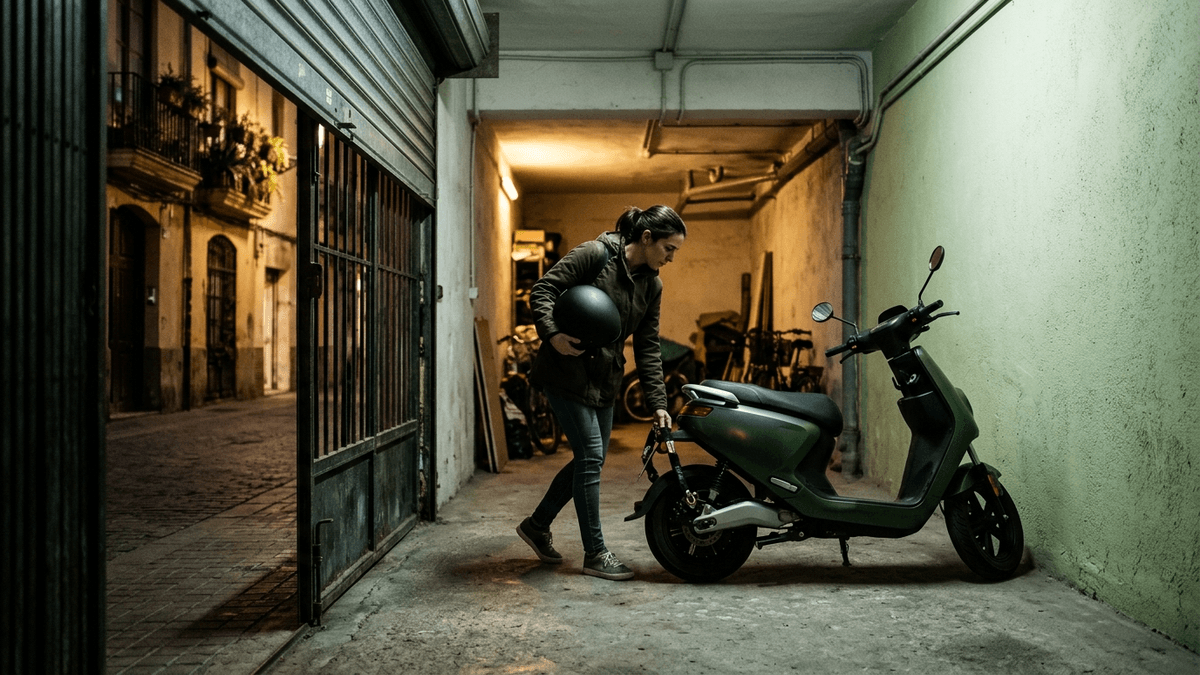
Guardar la moto en garaje suele ser mejor para la prima que dejarla en la calle, aunque el descuento real depende de cada empresa de seguros y de la siniestralidad del código postal. El garaje privado suele ser el escenario más favorable; el garaje comunitario queda en un punto intermedio porque hay más accesos y más usuarios.
Metodología: tabla orientativa elaborada con criterios habituales de tarificación de moto en España en 2026; compara solo el lugar de estacionamiento, manteniendo iguales conductor, código postal, modelo, cilindrada y coberturas.
| Estacionamiento | Impacto habitual | Riesgo principal |
|---|---|---|
| Garaje privado | Más favorable | Acceso muy limitado |
| Garaje comunitario | Favorable medio | Accesos compartidos |
| Calle | Más alto | Robo e incendio |
| Parking vigilado | Variable favorable | Horario y custodia |
| Calle con antirrobo | Mitiga robo | Sustracción oportunista |
No conviene comparar estos escenarios solo por prima: una póliza barata sin robo puede quedarse corta si la moto duerme en la calle 5 noches por semana.
El garaje privado reduce el riesgo de robo oportunista porque la moto no queda expuesta a la vía pública. El garaje comunitario también ayuda, pero no equivale a un box individual: entran vecinos, visitas, repartidores o personal de mantenimiento.
El parking vigilado puede jugar a favor si tiene control de acceso, cámaras o personal, aunque algunas empresas de seguros piden que sea una plaza estable y no un aparcamiento ocasional. La clave está en declarar el lugar donde la moto pasa la noche de forma habitual, no el sitio donde se aparca de vez en cuando.
La calle concentra el riesgo de robo, incendio y vandalismo en ciudades
Una moto que duerme en la calle suele tener más exposición a robo, intento de robo, caída provocada, incendio intencionado y daños por terceros no identificados. Este efecto se nota más en ciudades densas, zonas con mucho tránsito nocturno y calles con baja vigilancia.
La cobertura de robo en un seguro de moto indemniza la sustracción total o parcial si la póliza la incluye expresamente. Muchas pólizas a terceros básicas no incorporan robo, por lo que una moto aparcada en la calle puede quedar desprotegida justo frente al riesgo más evidente.
La cobertura de incendio cubre daños por fuego según los límites y exclusiones del contrato. En motos que duermen en vía pública, conviene revisar si el incendio está incluido en terceros ampliado, si hay franquicia y si se exige denuncia o informe de bomberos.
El vandalismo es el punto más irregular. Algunas pólizas incluyen daños por actos vandálicos dentro de daños propios o coberturas ampliadas; otras lo excluyen cuando no se identifica al responsable. La consulta seguro moto aparcada en la calle suele terminar precisamente ahí: no basta con mirar el precio, hay que leer qué pasa si la moto aparece tirada, rayada o con piezas rotas.
El Consorcio de Compensación de Seguros2 puede intervenir en riesgos extraordinarios, como determinadas inundaciones o tempestades, siempre que exista una póliza válida y se cumplan los requisitos legales. Esa protección no sustituye al robo, al incendio ordinario ni al vandalismo.
El antirrobo homologado ayuda más en robo que en el precio base
Un antirrobo homologado mejora la seguridad real de la moto, pero no siempre baja la prima de forma automática. Algunas empresas de seguros lo valoran en la cotización; otras lo exigen como condición para cubrir el robo o para indemnizar sin discusión tras una sustracción.
Un antirrobo homologado es un dispositivo de seguridad reconocido por norma o certificación que dificulta el robo de la moto. Los más habituales son candado de disco, cadena con anclaje, alarma, localizador GPS y sistemas de bloqueo instalados por taller.
Mito: “si la moto tiene candado, el seguro siempre será más barato”. Realidad: el candado puede reducir el riesgo, pero el precio depende también de 5 factores de peso: código postal, modelo, cilindrada, edad del conductor y uso.
La búsqueda guardar moto en garaje seguro suele mezclar 2 cosas distintas: dónde duerme la moto y qué medidas antirrobo usa. Para una empresa de seguros, no es lo mismo una scooter de 125 cc en garaje privado con anclaje que una moto de 600 cc en la calle con un candado sencillo.
Ojo con un detalle que se pasa por alto: si la póliza exige antirrobo homologado y la moto se roba sin ese dispositivo colocado, la indemnización puede complicarse. El parte de siniestro no se analiza solo por el robo, sino por si se cumplieron las condiciones del contrato.
Declarar el estacionamiento sin errores evita problemas en un siniestro
Declarar mal el estacionamiento puede afectar a la indemnización si la empresa de seguros demuestra que el riesgo real era mayor que el declarado. La Ley de Contrato de Seguro3 regula el deber de declarar correctamente el riesgo y comunicar cambios relevantes durante la vida de la póliza.
Un error que se repite constantemente es declarar “garaje” porque la moto duerme allí algunos días, aunque la mayor parte de la semana pase la noche en la calle. Si la moto alterna varias ubicaciones, conviene indicar el estacionamiento habitual o responder exactamente a la pregunta que haga la empresa de seguros.
- 1Identifica la pernocta habitual: señala dónde duerme la moto la mayoría de noches.
- 2Usa la dirección correcta: declara el código postal real de estacionamiento.
- 3Distingue plaza y garaje: privado, comunitario o parking vigilado no son iguales.
- 4Comunica cambios estables: avisa si pasa de garaje a calle.
- 5Guarda pruebas útiles: contrato de plaza, recibos o fotos del anclaje.
La buena práctica es sencilla: la respuesta debe describir la situación normal, no la más conveniente para pagar menos. Si una moto duerme de lunes a viernes en la calle y solo se guarda en garaje el fin de semana, declarar garaje como estacionamiento principal puede crear un problema cuando llegue el parte.
La DGSFP1 supervisa el mercado asegurador y publica información sobre reclamaciones y protección del cliente. En una discrepancia por declaración del riesgo, la documentación previa suele pesar más que una explicación verbal posterior.
Código postal, modelo y uso diario también mueven la prima en 2026
El estacionamiento influye, pero rara vez decide el precio por sí solo. En 2026, una moto de alta cilindrada en una zona con más siniestralidad puede pagar más incluso si duerme en garaje, mientras que una 125 cc urbana puede mantener una prima contenida con coberturas ajustadas.
Según los anuarios de la DGT4, el parque de motocicletas en España supera los 4 millones de vehículos, y esa masa de circulación hace que las empresas de seguros afinen mucho por código postal, tipo de moto y perfil del conductor.
Metodología: tabla de variables usadas habitualmente en cotizaciones de seguro de moto en España; los ejemplos son orientativos y no sustituyen una cotización personalizada.
| Variable | Cómo influye | Dato que revisar |
|---|---|---|
| Código postal | Siniestralidad local | CP de pernocta |
| Modelo | Coste de reparación | Versión exacta |
| Cilindrada | Potencia y uso | 125, 300, 600 cc |
| Edad conductor | Experiencia estadística | Años y carné |
| Uso diario | Más exposición | Kilómetros semanales |
Seguro Match compara estas variables junto a las coberturas, porque dos pólizas con el mismo precio pueden responder de forma distinta ante robo, incendio o asistencia desde km 0.
La edad y los años de carné no siempre cuentan igual. Un conductor de 35 años con permiso reciente puede tener una prima distinta a otro de la misma edad con 15 años de experiencia en moto.
El uso diario también pesa. Una moto usada para ir al trabajo 5 días por semana se expone más que una moto de fin de semana, aunque ambas duerman en el mismo garaje comunitario.
Comparar con IA separa precio, coberturas y letra pequeña
Comparar un seguro de moto que duerme en la calle exige mirar más que la prima anual. La diferencia práctica está en saber si la póliza cubre robo, incendio, asistencia desde km 0 y daños por vandalismo, y bajo qué límites.
La asistencia desde km 0 cubre la inmovilización de la moto desde el domicilio o lugar donde se encuentre, si la póliza lo incluye. Esta cobertura es útil cuando la moto aparece con una rueda pinchada, un intento de robo impide arrancarla o queda bloqueada cerca de casa.
El asistente Lea de Seguro Match analiza necesidades, compara las mismas coberturas lado a lado y explica la letra pequeña en lenguaje sencillo. La comparación no se limita a ordenar precios: separa franquicias, exclusiones, límites de indemnización y requisitos como garaje o antirrobo.
Los comparadores tradicionales suelen mostrar la prima como primer filtro. Un enfoque con IA ayuda a detectar si una opción barata deja fuera justo el riesgo que más preocupa a quien aparca en la calle.
Seguro Match es un comparador de seguros, no una empresa de seguros: compara Hogar, Auto y Moto con transparencia, sin comisiones ocultas, sin priorizar a quien paga más y sin llamadas comerciales agresivas; para una moto que duerme en la calle o en garaje, la decisión razonable sale de cruzar precio, estacionamiento y coberturas reales.
Preguntas frecuentes
¿El seguro de moto es más barato si duerme en garaje?
El seguro de moto suele ser más barato si la moto duerme en garaje, porque baja la exposición a robo, incendio y daños mientras está aparcada. El ahorro exacto depende del código postal, modelo, cilindrada, edad del conductor, uso y coberturas contratadas.
¿Qué pasa si declaro garaje y la moto duerme en la calle?
Declarar garaje cuando la moto duerme habitualmente en la calle puede generar problemas tras un siniestro. Si la empresa de seguros demuestra que el riesgo real era distinto al declarado, puede revisar la indemnización según la Ley de Contrato de Seguro.
¿Un garaje comunitario cuenta igual que un garaje privado?
Un garaje comunitario no cuenta igual que un garaje privado en muchas cotizaciones. El garaje privado suele tener acceso más limitado, mientras que el comunitario comparte entradas, rampas y zonas de paso con más personas.
¿Qué coberturas convienen si la moto duerme en la calle?
Una moto que duerme en la calle debería revisar robo, incendio, asistencia desde km 0 y daños por vandalismo si existen en la póliza. También conviene mirar franquicias, exclusiones, límites de indemnización y requisitos de antirrobo homologado.
¿Un antirrobo homologado baja el precio del seguro de moto?
Un antirrobo homologado puede mejorar la valoración del riesgo, pero no siempre baja el precio de forma automática. En algunas pólizas funciona como requisito para cubrir el robo o para evitar problemas en la indemnización.
¿El código postal influye más que el garaje?
El código postal puede influir tanto como el garaje, especialmente en ciudades con mayor frecuencia de robo o daños. La prima se calcula combinando zona, modelo, cilindrada, edad del conductor, uso y lugar de estacionamiento.
Escrito por
Rubén Rodríguez
Especialista en seguros de Seguro Match
Rubén Rodríguez es especialista en seguros de Seguro Match. Analiza las coberturas, las condiciones y los precios de los seguros de hogar, coche y moto para que cada cliente pueda comparar y contratar con criterio.
Fuentes y metodología4 fuentes citadas en el texto
¿Comparamos tu seguro de moto?
Compara con tus datos reales y revisa coberturas, límites y franquicias antes de decidir.