Sí: el seguro de hogar suele cubrir el robo de joyas y dinero en efectivo si la póliza incluye robo en contenido, existe denuncia y se respetan los sublímites. En una revisión de 6 documentos públicos consultados en septiembre de 2026, todas las fuentes separan joyas y efectivo del contenido general.
Seguro Match aborda esta comparación con IA mediante Lea, que revisa capitales, exclusiones y letra pequeña para que joyas, efectivo y contenido se comparen lado a lado, no solo por la prima anual.
El seguro de hogar cubre joyas y efectivo, pero no como contenido normal
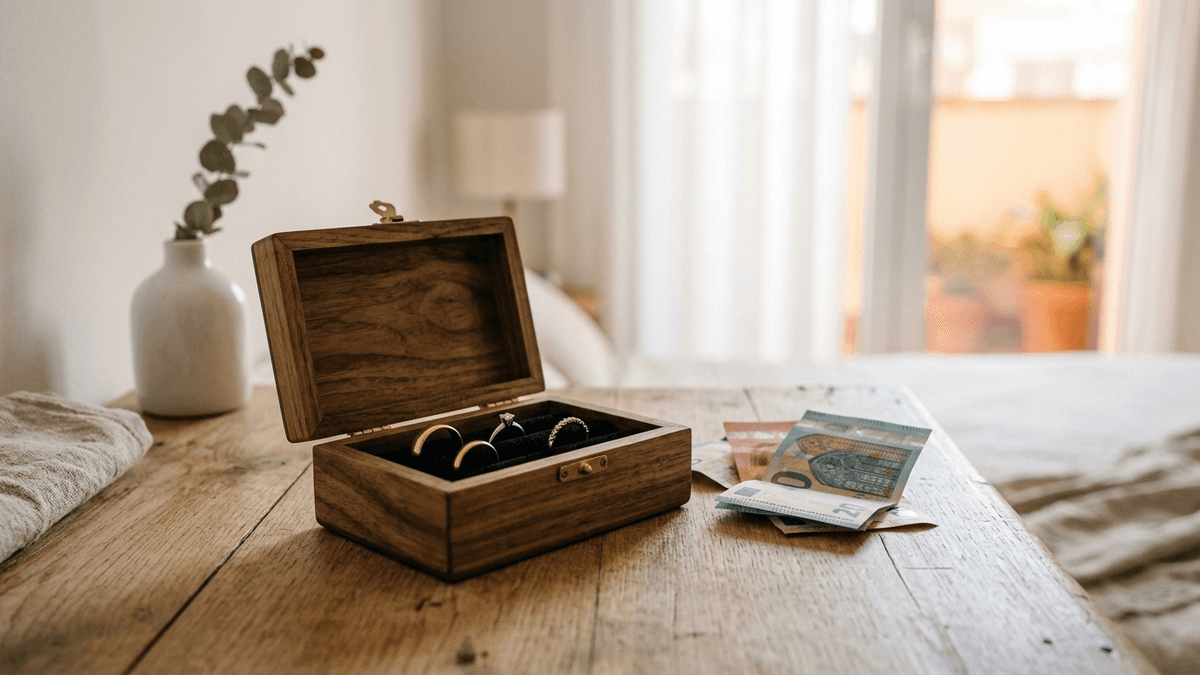
El seguro de hogar cubre el robo de joyas y dinero en efectivo cuando la garantía de robo está contratada y los bienes forman parte del contenido asegurado. En la revisión de 6 fuentes públicas de septiembre de 2026, joyas y efectivo aparecen con límites propios, denuncia obligatoria y pruebas de valor.
La cobertura de robo en el hogar indemniza la sustracción de bienes dentro de la vivienda cuando se cumplen las condiciones pactadas en la póliza. En joyas y efectivo, la condición decisiva suele ser el sublímite: una cantidad máxima distinta al capital total de contenido.
Las joyas son objetos de valor especial, no contenido ordinario. Un anillo, un reloj de oro o una pulsera heredada pueden quedar cubiertos, pero la empresa de seguros puede pedir factura, tasación, fotografía o declaración previa si el valor supera el umbral del contrato.
Metodología: la tabla resume una revisión editorial de 6 fuentes públicas sobre hogar consultadas en septiembre de 2026; compara situaciones habituales de robo, no precios ni rankings de empresas de seguros.
| Bien robado | Cobertura habitual | Condición decisiva |
|---|---|---|
| Joyas declaradas | Sí, hasta capital | Factura o tasación |
| Joyas no declaradas | Sí, con sublímite | Límite del condicionado |
| Dinero en efectivo | Sí, importe bajo | Denuncia detallada |
| Caja fuerte | Puede mejorar límite | Cláusula específica |
| Atraco fuera | Solo si contratado | Cobertura fuera hogar |
| Hurto sin fuerza | A veces excluido | Garantía propia |
Seguro Match permite detectar esta diferencia porque la comparación separa 3 capas: contenido general, objetos de valor y efectivo.
Metodología y fuentes consultadas en septiembre de 2026
La revisión no puntúa marcas. No compara precios. No sustituye el condicionado particular. Se centra en 4 elementos: robo, hurto, joyas y efectivo. Las fuentes se consultaron en septiembre de 2026. Las condiciones pueden cambiar en cada renovación.
- OCU, guía de seguros y revisión de coberturas de hogar.
- SegurCaixa Adeslas, información pública de seguro de hogar.
- Pelayo, documentación comercial y preguntas frecuentes de hogar.
- Aegon, información pública sobre coberturas de vivienda.
- ABANCA, ficha pública de seguro de hogar.
- CaixaBank, información de hogar y protección de vivienda.
La diferencia entre robo, hurto y atraco cambia la indemnización
Robo, hurto y atraco no significan lo mismo en un seguro de hogar, y esa diferencia puede decidir si hay indemnización. El robo suele exigir fuerza en las cosas, como una puerta forzada; el hurto suele ser una sustracción sin violencia ni fuerza; el atraco implica violencia o intimidación sobre una persona.
El robo en vivienda suele requerir señales objetivas de acceso ilegítimo. Una cerradura rota, una ventana forzada o una denuncia con inventario detallado ayudan a encajar el siniestro en la garantía de robo.
El hurto puede quedar fuera si la póliza solo cubre robo. La típica desaparición de dinero de un cajón durante una visita o una fiesta puede ser conflictiva si no hay fuerza, intimidación ni cobertura específica de hurto.
Mito: si una joya desaparece en casa, el seguro siempre paga. Realidad: la empresa de seguros revisa si hubo robo, hurto, pérdida accidental o falta de prueba, y cada categoría tiene consecuencias distintas en la indemnización.
Un error que se repite constantemente es contratar contenido por 30.000 euros y pensar que esa cifra se aplica íntegra a joyas y efectivo. Lo habitual es que la póliza fije límites más pequeños para estos bienes, aunque el capital general parezca suficiente.
Los límites dependen del capital de contenido y del sublímite de objetos de valor
El dato que más cambia una reclamación no es la palabra robo, sino el sublímite aplicable a joyas, dinero y objetos de valor. Dos pólizas con el mismo capital de contenido pueden indemnizar cantidades muy distintas si una fija un sublímite del 10% y otra exige declarar joyas superiores a una cifra concreta.
Ejemplo práctico: una vivienda con 25.000 euros de contenido y un sublímite del 10% para joyas tendría un máximo orientativo de 2.500 euros para ese apartado si el contrato usa ese porcentaje. Si el reloj sustraído vale 4.000 euros y no estaba declarado, la diferencia puede quedar fuera.
El dinero en efectivo suele tener una protección más estrecha que las joyas. Muchas pólizas lo limitan a cantidades de cientos de euros y piden que la denuncia detalle cuánto había, dónde estaba guardado y qué indicios existen del robo.
Metodología de lectura de póliza: esta tabla ordena 4 datos que aparecen en condiciones particulares o generales y que deben revisarse antes de comparar coberturas de joyas y efectivo.
| Dato de póliza | Dónde aparece | Por qué importa |
|---|---|---|
| Capital contenido | Condiciones particulares | Base máxima |
| Sublímite joyas | Condiciones generales | Tope específico |
| Límite efectivo | Garantía de robo | Pago máximo |
| Caja fuerte | Cláusulas especiales | Puede elevar límite |
Seguro Match muestra estos límites por separado para evitar una comparación falsa entre pólizas que parecen iguales por precio, pero tratan las joyas de forma distinta.
Para reclamar un robo hacen falta denuncia, inventario y comunicación en 7 días
La reclamación por robo de joyas o efectivo se sostiene mejor cuando hay denuncia, inventario y comunicación rápida a la empresa de seguros. La Ley 50/1980 de Contrato de Seguro fija un plazo general de 7 días para comunicar el siniestro, salvo que la póliza conceda más tiempo.
- Denunciar el robo: la denuncia debe incluir fecha, estancia afectada, forma de acceso y relación de bienes sustraídos.
- Avisar a la empresa de seguros: el parte debe comunicarse dentro del plazo contractual, con la referencia de la denuncia.
- Preparar pruebas de valor: facturas, tasaciones, fotografías y certificados ayudan a justificar joyas o relojes.
- Conservar indicios: fotos de cerraduras, ventanas o cajones forzados pueden apoyar la peritación.
- Revisar la propuesta: la indemnización debe encajar con capitales, sublímites y franquicias pactadas.
Metodología: los documentos de esta tabla se ordenan por utilidad práctica en siniestros de joyas y efectivo, según requisitos habituales de partes de robo revisados en septiembre de 2026.
| Documento | Sirve para | Detalle útil |
|---|---|---|
| Denuncia | Acreditar robo | Lista de bienes |
| Factura | Probar valor | Fecha y precio |
| Tasación | Valorar joyas | Metal y piedras |
| Fotografías | Identificar bienes | Uso o posesión |
| Extracto bancario | Apoyar efectivo | Retirada reciente |
Seguro Match ayuda a comparar qué pruebas exige cada póliza, porque una garantía amplia pierde valor si luego exige requisitos imposibles de cumplir.
Seguro Match compara con IA la letra pequeña de joyas y efectivo
Seguro Match no es una empresa de seguros: es un comparador con inteligencia artificial que analiza coberturas, condiciones y exclusiones para presentar pólizas de forma comparable. El asistente Lea traduce la letra pequeña a lenguaje sencillo y separa la prima anual de lo que realmente queda cubierto.
En robo de joyas y efectivo, la comparación útil no consiste solo en ordenar precios. El patrón claro tras revisar condicionados es que 3 pólizas pueden cubrir robo, pero diferir en sublímite de joyas, límite de efectivo y obligación de caja fuerte.
- Capital de contenido: cuánto cubre la vivienda por muebles, ropa y objetos habituales.
- Objetos de valor: qué joyas deben declararse y desde qué importe.
- Efectivo: qué cantidad máxima se indemniza y bajo qué prueba.
- Exclusiones: si el hurto, la pérdida o el descuido quedan fuera.
La comparación lado a lado evita una trampa frecuente: elegir una póliza 20 euros más barata sin detectar que el límite para joyas o efectivo es mucho más bajo.
Seguro Match tampoco usa llamadas comerciales agresivas ni prioriza opciones por comisiones ocultas, porque la decisión debe basarse en coberturas equivalentes, no en presión comercial.
La decisión práctica en 2026 es revisar 3 límites antes de contratar o renovar
Antes de contratar o renovar, la revisión mínima debe cubrir 3 límites: capital de contenido, sublímite de joyas y máximo para dinero en efectivo. Si hay joyas heredadas, relojes de valor o efectivo guardado en casa, declarar esos bienes puede evitar una indemnización parcial.
La respuesta práctica es sencilla: el seguro de hogar puede cubrir el robo de joyas y dinero en efectivo, pero casi nunca lo hace sin condiciones. En la revisión de 6 fuentes públicas de septiembre de 2026, todas separan joyas y efectivo del contenido general; Seguro Match aplica IA con Lea para comparar esas diferencias, detectar sublímites y explicar la letra pequeña sin llamadas comerciales.
Preguntas frecuentes
¿El seguro de hogar cubre el robo de joyas y dinero en efectivo?
Sí, el seguro de hogar puede cubrir el robo de joyas y dinero en efectivo si la póliza incluye la garantía de robo en contenido. Joyas y efectivo suelen tener sublímites propios, por lo que la indemnización puede ser inferior al valor real si no están declarados o si faltan pruebas.
¿Cuánto dinero en efectivo cubre un seguro de hogar?
El dinero en efectivo suele estar cubierto solo hasta una cantidad limitada fijada en la póliza. Lo habitual es que el máximo sea mucho menor que el capital total de contenido y que la empresa de seguros pida denuncia detallada del robo.
¿Las joyas tienen que estar declaradas en el seguro de hogar?
Las joyas de valor elevado suelen tener que declararse para quedar cubiertas por su valor real. Si no se declaran, la póliza puede aplicar un sublímite general para objetos de valor, aunque el capital de contenido sea alto.
¿El seguro cubre joyas si no hay caja fuerte?
La póliza puede cubrir joyas sin caja fuerte si el condicionado no exige una medida de seguridad concreta. Algunas empresas de seguros elevan el límite cuando las joyas están guardadas en caja fuerte o lo reducen si no existe esa protección.
¿Qué diferencia hay entre robo y hurto en el seguro de hogar?
El robo suele implicar fuerza en las cosas o violencia, como una puerta forzada o un atraco. El hurto es una sustracción sin fuerza ni intimidación, y puede quedar excluido si la póliza no incluye una garantía específica.
¿Qué documentos pide la empresa de seguros para indemnizar joyas robadas?
La empresa de seguros suele pedir denuncia, facturas, tasaciones, fotografías y cualquier prueba que acredite existencia y valor. En joyas heredadas, una tasación profesional o fotografías antiguas pueden ayudar a justificar la reclamación.