



1 clic · sin registro
¿Qué moto tienes?
Ver precios de moto →Precios reales de varias compañías
Índice del artículo 7 apartados
- 1¿Qué diferencia hay en 2026 entre accesorios de serie, extras declarados y equipamiento personal?
- 2¿Cuándo cubre el seguro de moto accesorios por robo, incendio o daños propios?
- 3¿Qué datos conviene aportar para asegurar baúl, maletas laterales o un escape no original?
- 4¿Qué pasa en siniestros reales: robo del top case, caída con maletas y escape dañado?
- 5¿Qué exclusiones aparecen con extras no de serie en 2026?
- 6¿Cómo revisar el seguro moto accesorios antes de contratar o renovar?
- 7Preguntas frecuentes
Un accesorio declarado es aquel elemento ajeno a la fabricación original que figura expresamente en el contrato con su descripción y valor. Incluirlo en la póliza marca la diferencia entre recibir una compensación real por los extras añadidos o verse limitado exclusivamente al valor de mercado de la moto de serie.
¿Qué diferencia hay en 2026 entre accesorios de serie, extras declarados y equipamiento personal?
La distinción técnica marca el límite de la cobertura: los accesorios de serie se consideran parte del vehículo, los extras declarados precisan de una mención expresa en la póliza y el equipamiento personal suele requerir una cobertura independiente.
| Elemento | Ejemplos habituales | Cobertura típica |
|---|---|---|
| De serie | Pantalla original, defensas OEM | Incluida con la moto |
| Extra declarado | Baúl, maletas, escape | Según valor pactado |
| Equipamiento personal | Casco, chaqueta, guantes | Garantía aparte |
Es común observar cómo elementos aparentemente idénticos reciben un tratamiento dispar: una maleta lateral integrada de fábrica y otra adquirida posteriormente por 600 € pueden parecer iguales, pero el contrato de seguro las gestiona bajo reglas distintas.
Conviene evitar el error recurrente de confundir el hecho de que un elemento esté fijado a la moto con su cobertura aseguradora. Un top case atornillado a la parrilla se integra en el vehículo, pero una mochila guardada en su interior es contenido personal. Del mismo modo, un navegador en soporte fijo es un extra asegurable, mientras que un móvil usado para la navegación rara vez se indemniza como pieza del vehículo. Los puños calefactables montados en taller también entran en esta categoría, donde conservar el recibo de instalación facilita enormemente cualquier gestión posterior.
La Ley 50/19801 de Contrato de Seguro, en su artículo 10, impone al tomador la obligación de declarar cualquier circunstancia que influya en la valoración del riesgo. En la práctica, añadir un escape no original, defensas metálicas o maletas rígidas de alto coste altera tanto el valor del bien como el precio de la prima y las condiciones de la futura indemnización.
¿Cuándo cubre el seguro de moto accesorios por robo, incendio o daños propios?
El seguro responde por los accesorios únicamente cuando la garantía contratada abarca el siniestro ocurrido y el elemento ha sido aceptado previamente por la compañía, acreditando su valor y descripción mediante factura.
| Garantía | Accesorio declarado | Accesorio no declarado |
|---|---|---|
| Robo | Puede cubrirse | Suele excluirse |
| Incendio | Puede cubrirse | Valor de serie |
| Daños propios | Según franquicia | Normalmente fuera |
Resulta decisivo matizar que, mientras una modalidad de terceros ampliado puede cubrir robo e incendio de un accesorio, los daños por una caída propia requieren habitualmente una póliza a todo riesgo o una garantía específica de daños propios.
En casos de robo, las aseguradoras exigen pruebas de fuerza, como cerraduras forzadas o anclajes rotos. Si desaparece un baúl desmontable sin rastro de violencia, la respuesta será distinta a la de un robo de la moto completa con el accesorio instalado.
Respecto al incendio, la cobertura funciona de forma más fluida si el accesorio estaba fijado a la moto en el momento del siniestro y formaba parte del valor declarado. Si la moto arde en un garaje con las maletas declaradas instaladas, el perito puede incluir su valor en la liquidación total.
En cuanto a los daños propios, la franquicia es el factor determinante. Una rotura de maleta por 300 € no compensa si la franquicia establecida es de 400 €. Sin embargo, una caída en carretera que afecte a defensas, pantalla y escape puede superar holgadamente los 1.200 €, haciendo que la cobertura sea plenamente efectiva.
Conviene desmentir el mito de que "si está atornillado, el seguro lo paga". La fijación es un indicio, pero la protección real depende siempre de la modalidad elegida y de que el extra figure en las condiciones particulares.
¿Qué datos conviene aportar para asegurar baúl, maletas laterales o un escape no original?
La forma más eficaz de proteger los extras es presentar cinco documentos clave: factura, valor, fotografías, homologación y prueba de la fijación al vehículo.
- Factura de compra: identifica marca, modelo, fecha y precio.
- Valor instalado: separa el coste de la pieza y la mano de obra.
- Fotos claras: muestra los anclajes, la matrícula y el conjunto.
- Homologación: aporta certificado si modifica la moto.
- Fijación: indica si es un elemento fijo o desmontable.
La experiencia muestra que los accesorios con documentación técnica generan menos disputas periciales que aquellos declarados bajo conceptos genéricos como "varios accesorios". Una descripción precisa —ejemplo: "maletas laterales Givi, valor 620 €, fijadas con soporte específico"— tiene mucha más validez que una declaración ambigua.
La homologación es crítica cuando el extra altera las características técnicas. Según el Real Decreto 866/2010, un escape no original puede exigir homologación o anotación en la ITV si afecta a emisiones, nivel sonoro o estructura del vehículo.
En el caso de los navegadores, la distinción es sutil: si es portátil, se trata como objeto personal; si el sistema está integrado, anclado y declarado, el tratamiento es el de un accesorio del vehículo.
¿Qué pasa en siniestros reales: robo del top case, caída con maletas y escape dañado?
Cada siniestro se resuelve según sus particularidades, pero tres situaciones ilustran los problemas más frecuentes: el robo aislado, la caída propia y la falta de declaración de piezas no originales.
Robo del top case en la calle
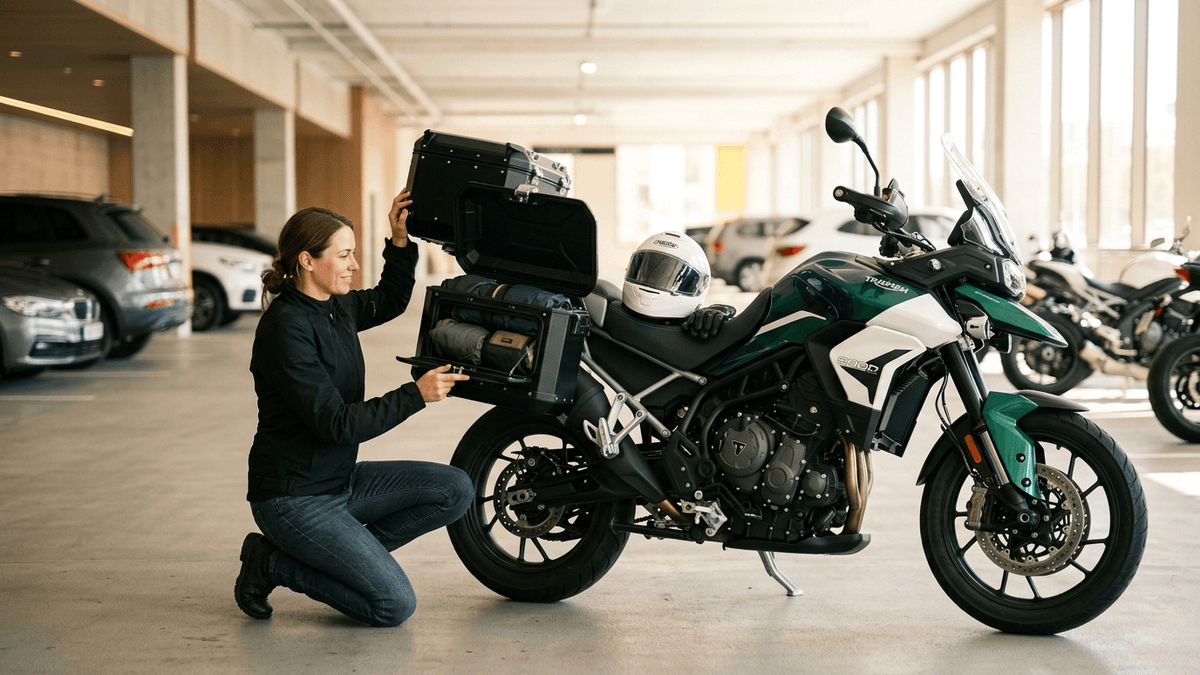
Si una moto aparcada en la calle pierde su baúl trasero, el éxito de la reclamación dependerá de la declaración previa. Si el accesorio estaba incluido en la póliza y existe denuncia por signos de forzamiento, la garantía de robo puede responder. Si no estaba declarado, la compañía puede cubrir los daños en la parrilla pero rechazar la indemnización del baúl. Si dentro había un casco, este suele quedar excluido salvo que exista una garantía específica para equipamiento.
Caída con maletas laterales
Ante una caída en carretera con maletas instaladas, la cobertura de daños propios a todo riesgo permite incluir el coste de reparación de estas siempre que figuren como extras. Por el contrario, un seguro a terceros ampliado, aunque cubra incendio o robo, no se hará cargo de los daños materiales derivados de una caída imputable al propio conductor.
Daños en escape no original
Si un tercero provoca un accidente y daña un escape no original valorado en 700 €, la reclamación puede incluir su valor real si está homologado y documentado. Si el escape carece de homologación o no aparece en la póliza, surgirán conflictos: el perito puede valorar únicamente la pieza de serie o la propia aseguradora puede denegar la cobertura por falta de acreditación legal del componente.
¿Qué exclusiones aparecen con extras no de serie en 2026?
Las pólizas suelen excluir elementos no comunicados, objetos personales, piezas desmontables sin forzamiento y reformas que contravengan la normativa técnica.
- Extras no comunicados: baúl, defensas o pantalla añadidos después.
- Objetos dentro del baúl: móvil, portátil o ropa.
- Uso no permitido: circuito, competición o tandas.
- Reformas ilegales: escape sin homologación válida.
- Desgaste: arañazos, corrosión o envejecimiento.
La Dirección General de Seguros y Fondos de Pensiones establece criterios de reclamación, pero el documento vinculante es siempre la póliza firmada. Si el contrato impone un límite de 300 € por accesorio, cualquier elemento que supere esa cantidad solo será indemnizado hasta dicho tope, salvo pacto contrario.
¿Cómo revisar el seguro moto accesorios antes de contratar o renovar?
Una revisión eficaz implica comparar la modalidad, la lista de extras declarados, los límites por siniestro y el método de indemnización antes de aceptar la propuesta económica.
- 1Identificar extras: separa serie, añadido y equipamiento personal.
- 2Asignar valor: usa facturas o precio actual equivalente.
- 3Revisar garantías: robo, incendio y daños propios.
- 4Comprobar límites: máximo por accesorio y siniestro.
- 5Guardar pruebas: fotos, homologación y parte de montaje.
Una póliza de bajo coste puede resultar insuficiente si ignora 1.500 € en accesorios instalados. Baúl, maletas, defensas, pantalla o escape deportivo deben quedar correctamente reflejados en la póliza. La protección es más efectiva cuando la documentación se gestiona antes de que el perito tenga que valorar los daños tras un siniestro.
El criterio que resume Seguro Match para 2026 es sencillo: los accesorios no de serie solo se indemnizan cuando figuran declarados en la póliza con valor y factura, y el equipamiento personal del motorista necesita su propia garantía específica. Conviene revisar en paralelo qué cubre el seguro de moto por robo y los límites de la asistencia en carretera para moto, dos garantías en las que los extras declarados también cambian el importe final. Como las condiciones varían entre compañías, lo práctico es comparar seguros de moto revisando el tratamiento de los accesorios antes de contratar.
Preguntas frecuentes
¿Cubre el seguro de moto el baúl si me lo roban?
La cobertura depende de que el top case esté declarado en la póliza y de que existan pruebas de forzamiento o robo de la moto completa.
Si el accesorio es desmontable y desaparece sin dejar rastro de violencia, la compañía puede excluirlo.
¿Cubre el seguro moto maletas laterales después de una caída?
Solo si la póliza incluye daños propios o todo riesgo y las maletas están declaradas. En modalidades de terceros ampliado, la cobertura suele limitarse a robo o incendio.
¿Qué pasa si el escape no original no está declarado?
Puede quedar fuera de la indemnización o ser valorado como una pieza de serie. Si además carece de homologación, la aseguradora puede cuestionar la cobertura ante cualquier incumplimiento normativo.
¿Los puños calefactables y el navegador se consideran accesorios?
Los puños instalados en taller se consideran extras no de serie. Los navegadores integrados y declarados son accesorios, mientras que los dispositivos portátiles suelen tratarse como objetos personales.
¿El casco y la chaqueta entran como accesorios de la moto?
No, forman parte del equipamiento personal del motorista. La mayoría de pólizas solo los cubre si existe una garantía específica, con límites definidos por siniestro.
¿Hay que declarar accesorios baratos de menos de 100 euros?
Es recomendable declararlos si están fijados a la moto. Aunque el impacto en la prima sea mínimo, su inclusión por escrito evita discrepancias ante robo, incendio o daños propios.
Escrito por
Arturo Hevia García
Especialista en seguros y responsable de Partners y Distribución de Seguro Match
Arturo Hevia García es especialista en seguros y responsable de Partners y Distribución de Seguro Match. Cuenta con una larga trayectoria en el sector asegurador, en la que ha dirigido el área de Viajes de Allianz Partners y ha sido director de Desarrollo de Nuevo Negocio y Marketing de Partners en Zurich Seguros.
Fuentes y metodología2 fuentes citadas en el texto
¿Comparamos tu seguro de moto?
Compara con tus datos reales y revisa coberturas, límites y franquicias antes de decidir.